Factures fournisseurs des dossiers clients : les exceptions restent visibles
Nous écrivons la règle qui relie réception, lecture, contrôle et proposition d’imputation des factures fournisseurs de vos dossiers clients. Les pièces conformes suivent le circuit prévu. Un doublon probable, un avoir, une pièce illisible ou une information manquante est isolé avec son motif. Le cabinet garde l’imputation définitive, le traitement du litige et toute décision de paiement.
Par Kevin Kitanga publié le mis à jour le
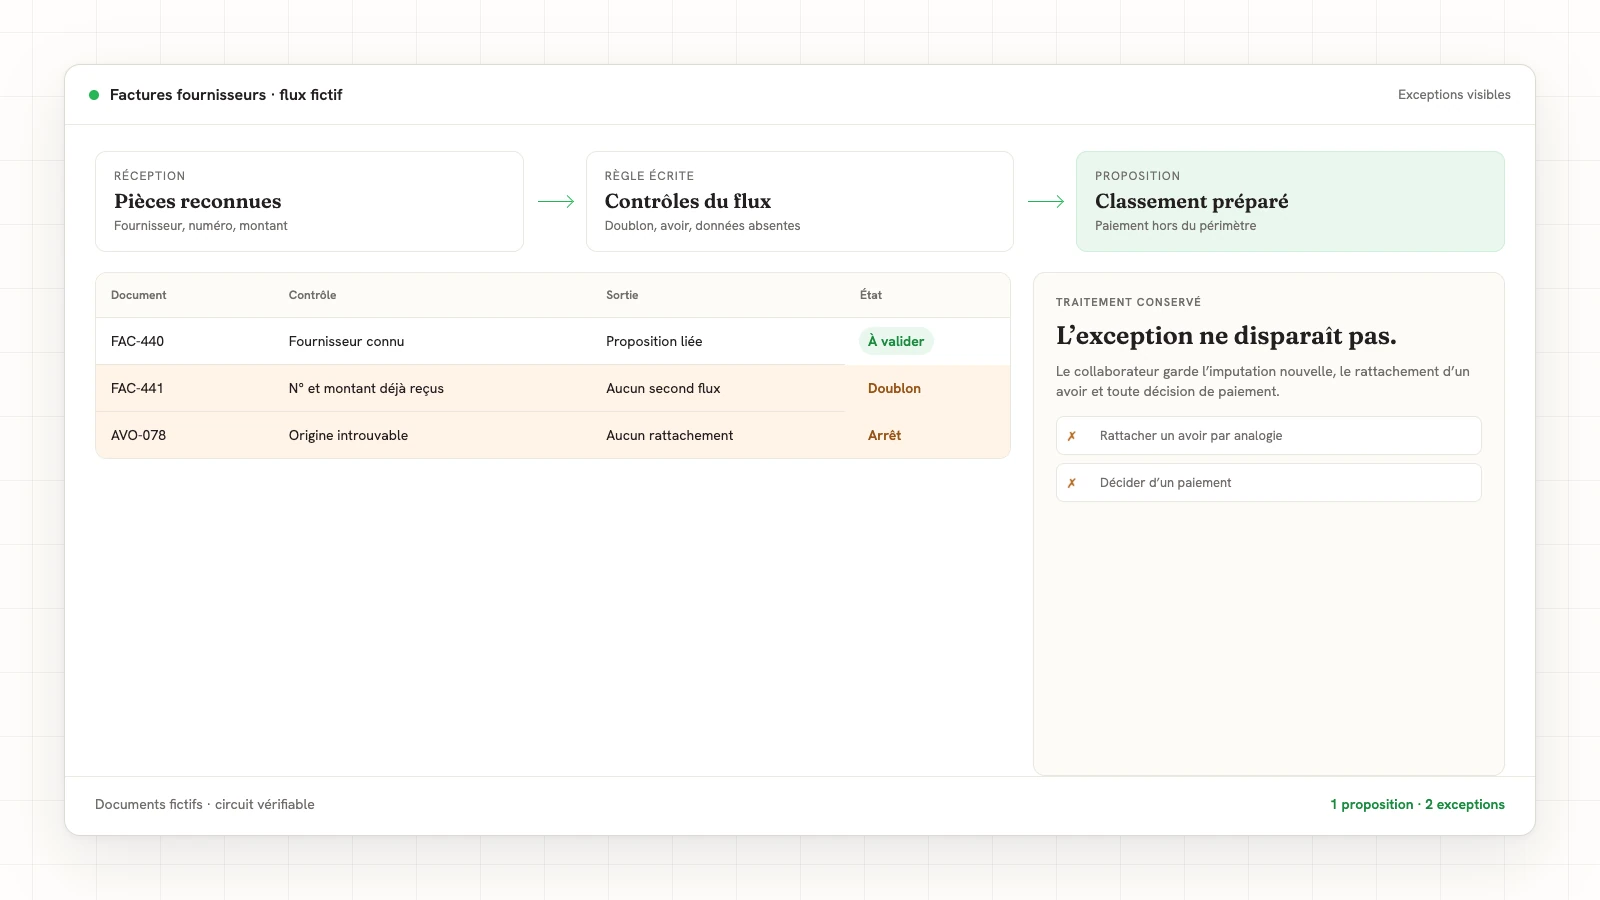
La tâche dans les mots du cabinet
Une facture fournisseur doit être reçue, reconnue, rapprochée de son contexte, contrôlée puis présentée au bon endroit. Le geste revient, mais les exceptions ne se ressemblent pas : doublon probable, avoir, information manquante, pièce illisible ou désaccord à traiter. La règle utile fait avancer le cas courant et garde chaque exception visible.
La règle écrite
La frontière. La règle sépare la préparation du flux des décisions comptables et des décisions de paiement.
| Se prépare seul | Attend une validation | Reste humain |
|---|---|---|
| Lecture des champs présents, détection de doublon et proposition de classement ou d’imputation connue | Facture complète, proposition documentée et exception typée | Imputation nouvelle, traitement d’un litige, décision de paiement et validation définitive |
La proposition. Le flux prépare la facture et indique la règle appliquée. Le collaborateur voit la pièce, la proposition et les contrôles avant de valider.
L’arrêt. Un avoir non rattaché, un doublon probable, une pièce illisible ou une information absente empêche la proposition finale. Le motif reste visible.
Le jeu d’essai. Nous avons rejoué la règle sur trois documents fictifs : une facture courante, un doublon probable et un avoir sans rattachement.
Rejoué sur le jeu fictif
| Cas joué | Sortie obtenue | Décision |
|---|---|---|
| Facture lisible d’un fournisseur connu | Proposition préparée avec contrôles et pièce liée | Validation du collaborateur |
| Même numéro, même fournisseur et même montant qu’une pièce reçue | Doublon probable signalé, aucun second traitement | Examen par le cabinet |
| Avoir sans facture d’origine identifiable | Traitement arrêté avec motif « rattachement absent » | Rattachement ou décision humaine |
Preuve locale : preuves/rejeu.json, rejouée le 2026-09-20.
Ce que nous prenons en charge
Nous observons le trajet de la facture, écrivons les conditions du cas courant et les motifs d’arrêt, puis automatisons la préparation dans les outils existants. Nous éprouvons la règle sur un jeu fictif, la faisons recetter par l’équipe et la maintenons lorsque le flux ou les formats changent.
Ce que le cabinet garde
Le cabinet garde l’imputation qui n’est pas déjà couverte par une règle écrite, le traitement d’un litige, le rattachement d’un avoir ambigu et toute décision de paiement. La page ne suppose aucune obligation, date réglementaire ou procédure externe : elle décrit seulement le flux que le cabinet choisit de nous confier.
Dans vos outils
Le flux peut commencer dans une messagerie, un dossier partagé, un export ou un espace documentaire. Nous vérifions les formats, les accès, la destination de la proposition et les limites d’écriture avant le devis.
La preuve
Le jeu fictif montre que le cas courant avance et que les deux exceptions s’arrêtent. La preuve attendue est un comportement reproductible, pas un résultat annoncé. Notre méthode expose le passage de la règle à la recette.
Le prix
Vous payez une tâche prise en charge, pas des sièges. Le devis dépend des sources, des règles de contrôle, des exceptions, des validations et de la maintenance. Le périmètre précise ce qui entre dans le flux et ce qui reste au cabinet.
Questions de décision
La page promet-elle un traitement sans contrôle ?
Non. Elle décrit une préparation contrôlable. La validation définitive reste au cabinet.
Que devient un doublon probable ?
Il est isolé avec les indices qui ont déclenché le contrôle. Aucun second traitement n’est proposé tant que le cabinet n’a pas tranché.
Les règles réglementaires sont-elles incluses d’office ?
Non. Une règle sensible n’entre dans le périmètre qu’après avoir été nommée, sourcée et validée pour la mission. Aucun fait réglementaire non vérifié n’est publié ici.
L’IA prépare. L’humain décide.
-
La règle est écrite
Le cas courant, les exceptions et la frontière humaine sont lisibles avant le développement.
-
Le doute arrête
Une donnée absente ou une règle qui ne tranche pas produit un cas à examiner, jamais une valeur probable.
-
Le cabinet valide
L’automatisation prépare une proposition traçable. La correction et la décision restent au cabinet.
Références publiques
Sources
Les liens ci-dessous portent les repères publics cités dans la page. Leur portée est résumée au même endroit.
Comment se mettre en conformité avec l’obligation de facturation électronique ?
Cette source décrit le suivi du cycle de vie et le signalement d’une anomalie. Elle ne prouve aucun traitement automatique par Memlia.
Décrivez le geste qui revient.
Une description suffit pour le premier échange. Aucun fichier ne vous est demandé à ce stade.
- Le geste : ce qui revient et dans quel outil.
- La limite : le cas qui doit arrêter le traitement.
- Le résultat : ce que votre équipe doit pouvoir valider.