Saisie comptable en cabinet : chaque écriture reste à valider
Nous écrivons vos règles d’extraction, d’imputation habituelle et de refus, puis nous préparons les écritures dans vos outils. Une pièce conforme produit une proposition traçable. Une période incohérente, un doublon ou une lecture incertaine rejoint une file d’examen. Le collaborateur garde la saisie définitive, la correction et le jugement comptable.
Par Kevin Kitanga publié le mis à jour le
La tâche dans les mots du cabinet
Une pièce arrive. Il faut en lire les champs, reconnaître le fournisseur, vérifier la période, proposer une imputation habituelle et repérer ce qui ne peut pas entrer en comptabilité sans examen. La saisie automatique utile ne cherche pas à faire disparaître ce contrôle. Elle rend la proposition et l’exception plus faciles à relire.
La règle écrite
La frontière. La règle distingue l’extraction, la proposition et la décision comptable.
| Se prépare seul | Attend une validation | Reste humain |
|---|---|---|
| Extraction des champs lisibles, contrôle de période, recherche de doublon et proposition d’imputation connue | Écriture proposée avec la pièce et les contrôles visibles | Création d’un tiers, choix d’une imputation nouvelle, correction et saisie définitive |
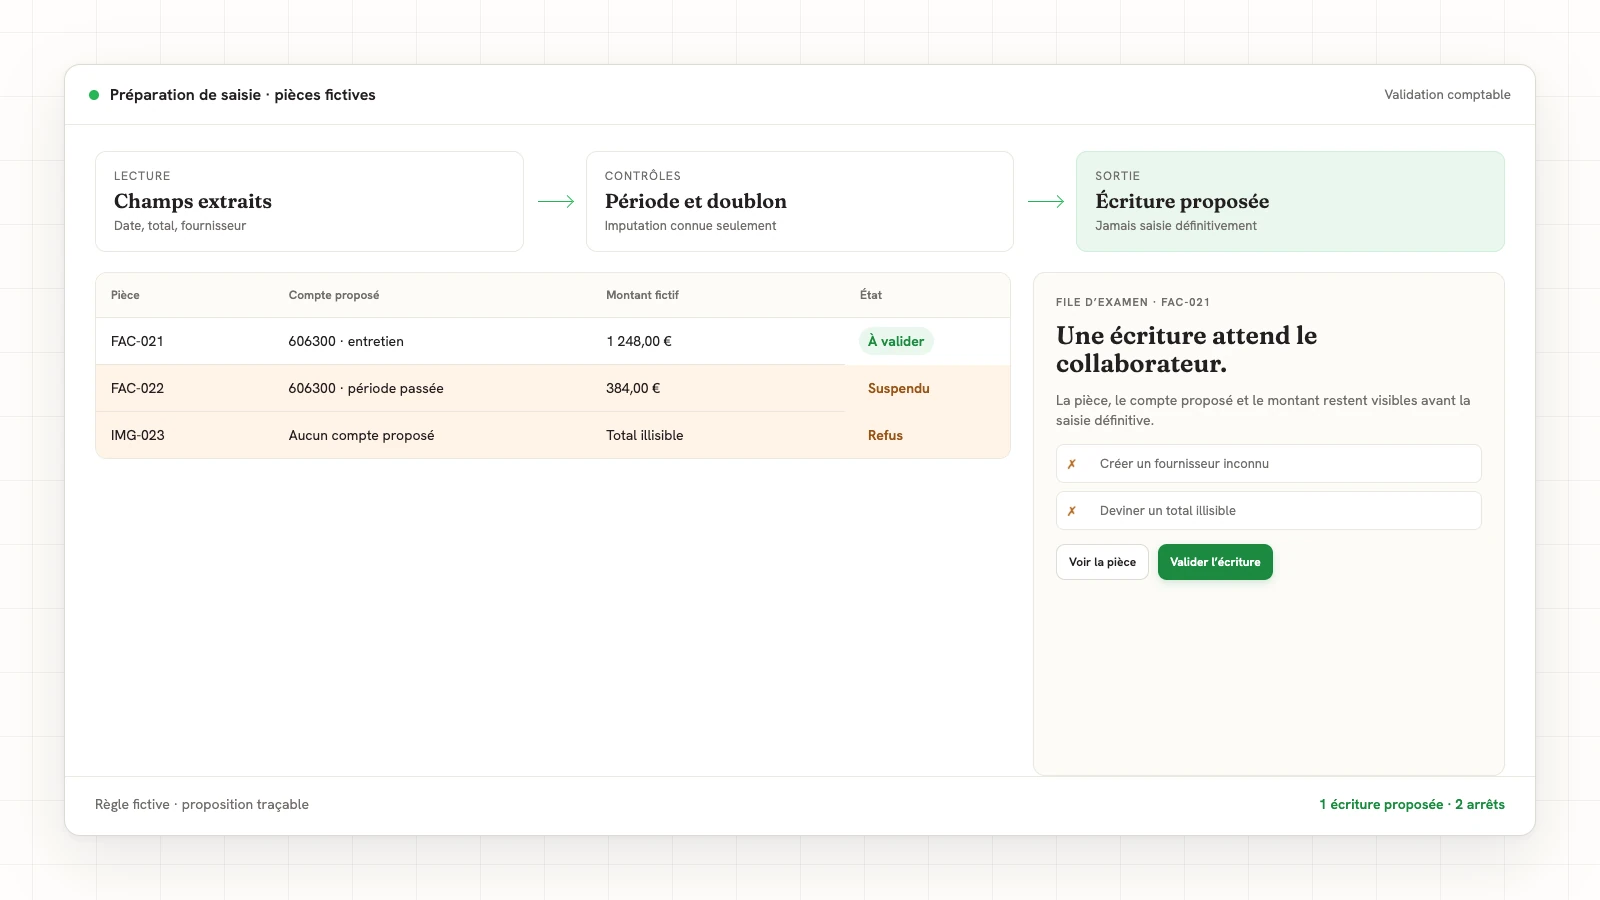
La proposition. Chaque écriture préparée indique la pièce, les champs retenus et la règle appliquée. Le collaborateur la valide ou la corrige.
L’arrêt. Une lecture incertaine, un fournisseur inconnu, une période incohérente ou un doublon probable bloque la proposition finale et ouvre un cas à examiner.
Le jeu d’essai. Nous avons rejoué la règle sur trois pièces fictives : une facture récurrente, une pièce hors période et une image illisible.
Rejoué sur le jeu fictif
| Cas joué | Sortie obtenue | Décision |
|---|---|---|
| Facture lisible d’un fournisseur récurrent | Écriture proposée avec imputation habituelle et contrôles visibles | Validation du collaborateur |
| Facture datée de la période précédente | Proposition suspendue, période incohérente signalée | Choix de la période par le cabinet |
| Image dont le total ne peut pas être lu | Aucune écriture proposée, motif « pièce illisible » | Nouvelle pièce ou saisie humaine |
Preuve locale : preuves/rejeu.json, rejouée le 2026-09-20.
Ce que nous prenons en charge
Nous observons le circuit de saisie, écrivons les règles d’extraction, d’imputation connue et de refus, puis construisons la préparation dans les outils du cabinet. La recette vérifie les propositions attendues autant que les arrêts. La maintenance garde ces règles alignées sur les formats et le périmètre convenus.
Ce que le cabinet garde
Le cabinet garde la création ou la modification d’un tiers, le choix d’une imputation nouvelle, la correction d’une proposition et la saisie définitive. Le détail des six contrôles est publié dans notre guide sur l’automatisation de la saisie comptable.
Dans vos outils
Nous partons des pièces et des sorties réellement disponibles. Nous vérifions la qualité des fichiers, les données accessibles et l’endroit où une proposition peut être présentée sans toucher aux saisies du cabinet.
La preuve
Une recette utile contient le cas courant, le cas limite et le refus. Elle montre qu’une pièce incertaine ne produit pas silencieusement une écriture. Notre méthode décrit l’observation, l’écriture de la règle, le jeu fictif et la recette par l’équipe.
Le prix
Vous payez une tâche prise en charge, pas des sièges. Le devis dépend des formats de pièces, du nombre de règles d’imputation, des exceptions, des validations et des contraintes de l’environnement. Les critères de recette et la maintenance sont écrits dans le périmètre.
Questions de décision
L’extraction suffit-elle pour saisir ?
Non. Lire un montant ou une date ne décide ni de l’imputation ni de la période. L’extraction alimente une proposition que le cabinet contrôle.
Que devient un fournisseur inconnu ?
Il rejoint une file d’examen. La règle ne crée pas une fiche ni une imputation par analogie sans décision du cabinet.
Comment éviter une double écriture ?
La recherche de doublon fait partie de la règle et de la recette. Un doublon probable arrête la proposition finale et reste visible avec son motif.
L’IA prépare. L’humain décide.
-
La règle est écrite
Le cas courant, les exceptions et la frontière humaine sont lisibles avant le développement.
-
Le doute arrête
Une donnée absente ou une règle qui ne tranche pas produit un cas à examiner, jamais une valeur probable.
-
Le cabinet valide
L’automatisation prépare une proposition traçable. La correction et la décision restent au cabinet.
Références publiques
Sources
Les liens ci-dessous portent les repères publics cités dans la page. Leur portée est résumée au même endroit.
Quelles sont les mentions obligatoires sur une facture ?
Cette source établit que la présence de champs peut être contrôlée. Elle ne décide ni de l’imputation ni de la validité d’une écriture.
Décrivez le geste qui revient.
Une description suffit pour le premier échange. Aucun fichier ne vous est demandé à ce stade.
- Le geste : ce qui revient et dans quel outil.
- La limite : le cas qui doit arrêter le traitement.
- Le résultat : ce que votre équipe doit pouvoir valider.